

文|杨晖
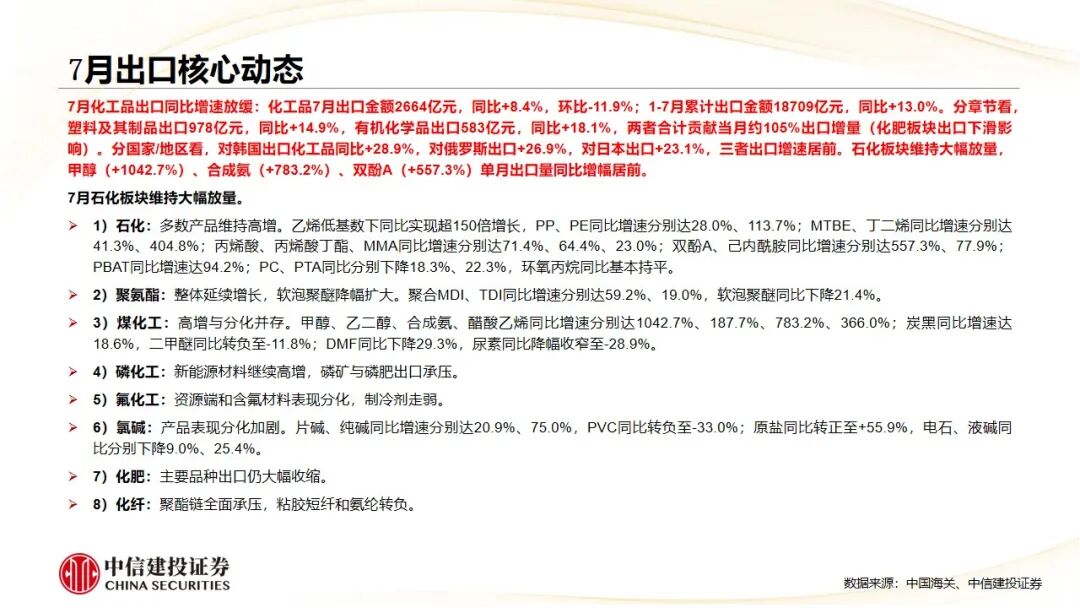
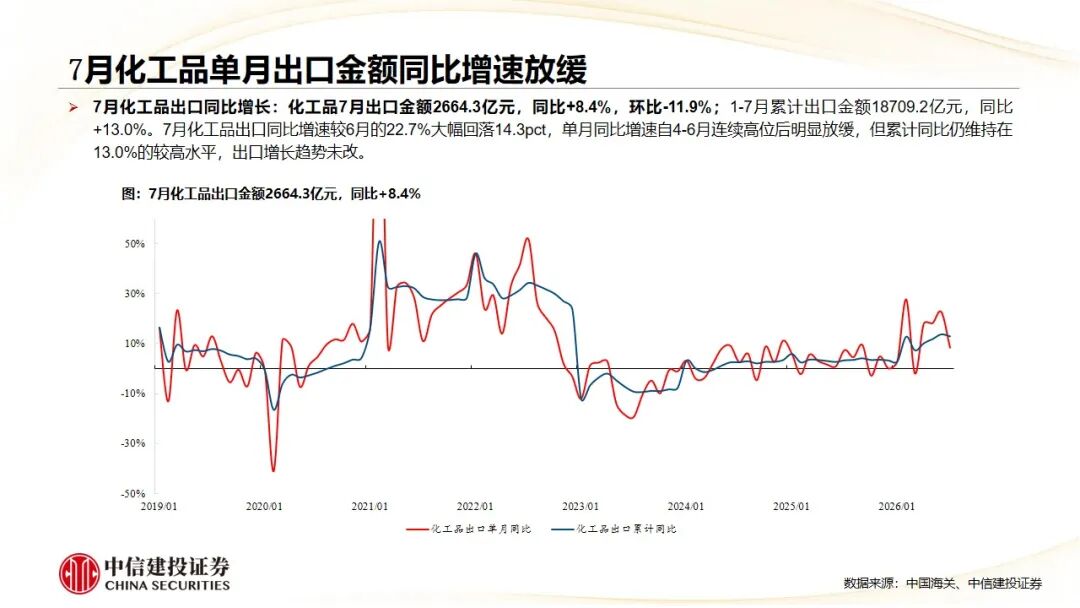
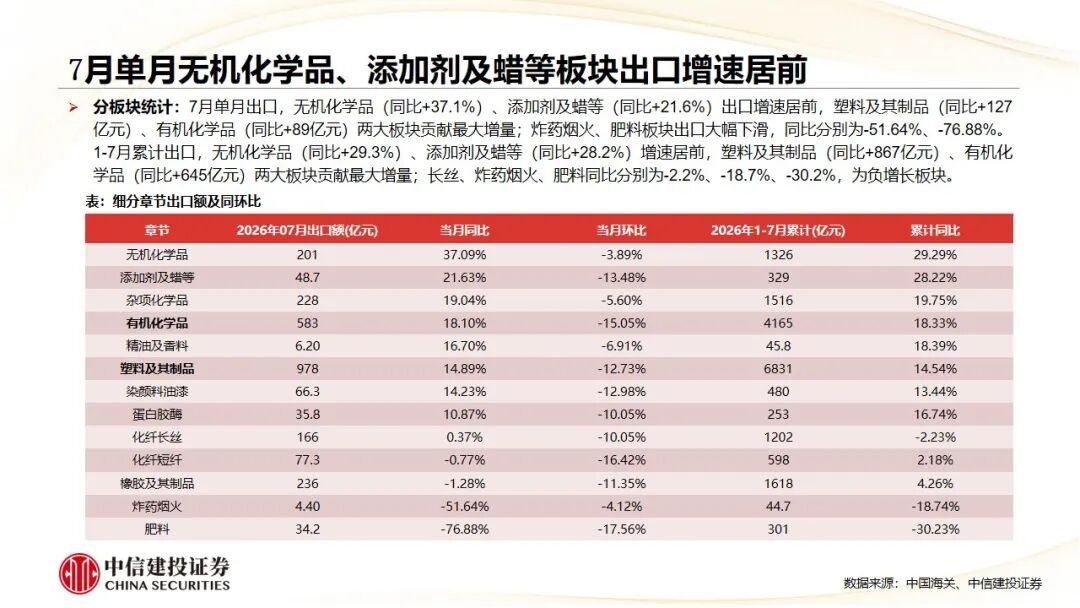
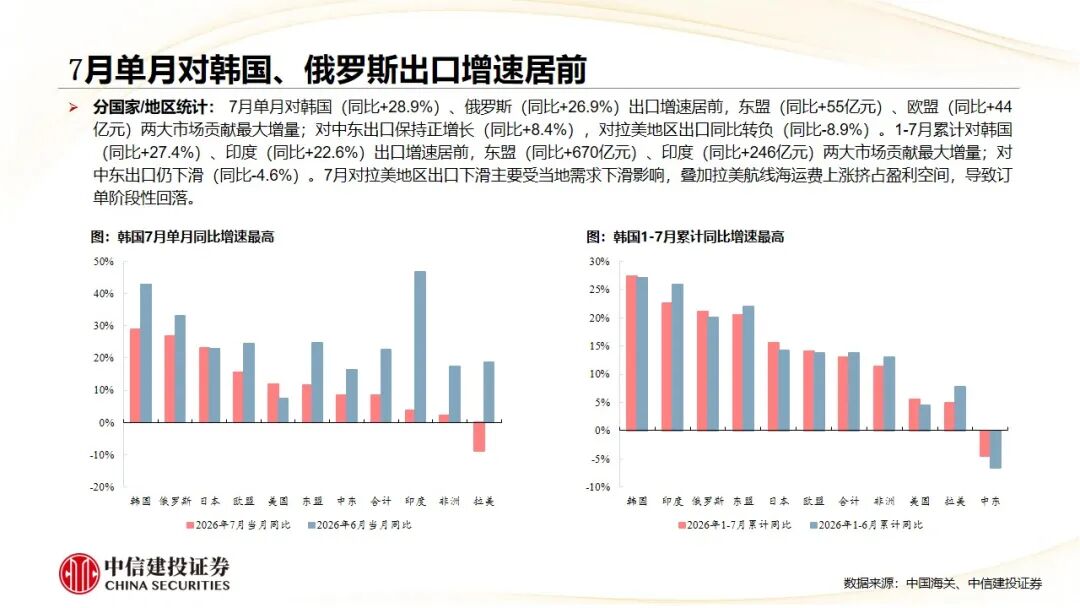
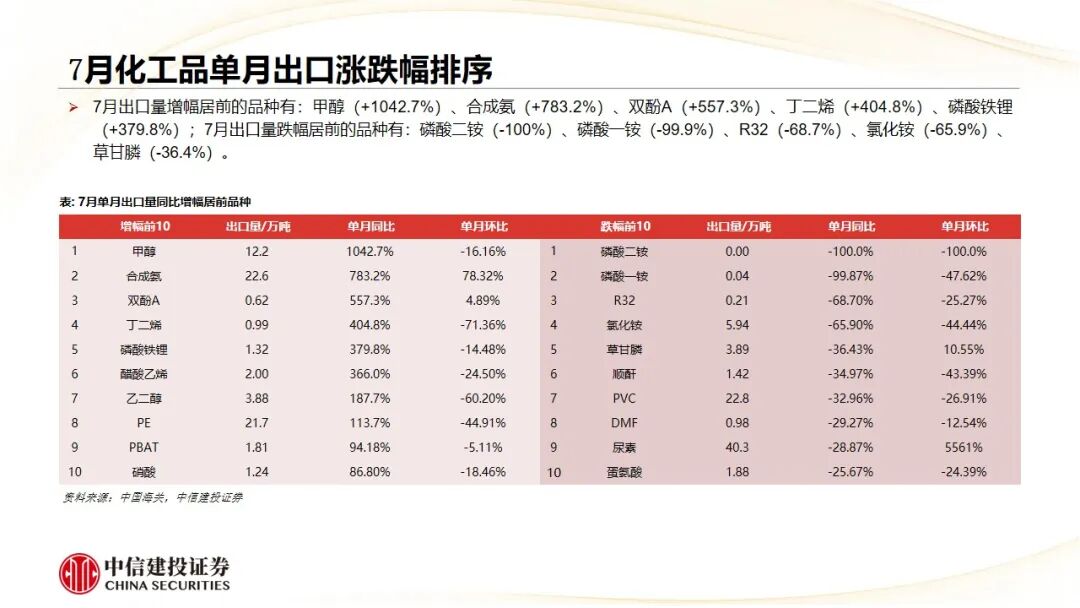
7月化工品出口同比增速放缓:化工品7月出口金额2664亿元,同比+8.4%,环比-11.9%;1-7月累计出口金额18709亿元,同比+13.0%。分章节看,塑料及其制品出口978亿元,同比+14.9%,有机化学品出口583亿元,同比+18.1%,两者合计贡献当月约105%出口增量(化肥板块出口下滑影响)。分国家/地区看,对韩国出口化工品同比+28.9%,对俄罗斯出口+26.9%,对日本出口+23.1%,三者出口增速居前。石化板块维持大幅放量,甲醇(+1042.7%)、合成氨(+783.2%)、双酚A(+557.3%)单月出口量同比增幅居前。
点击小程序查看报告原文 ]article_adlist-->
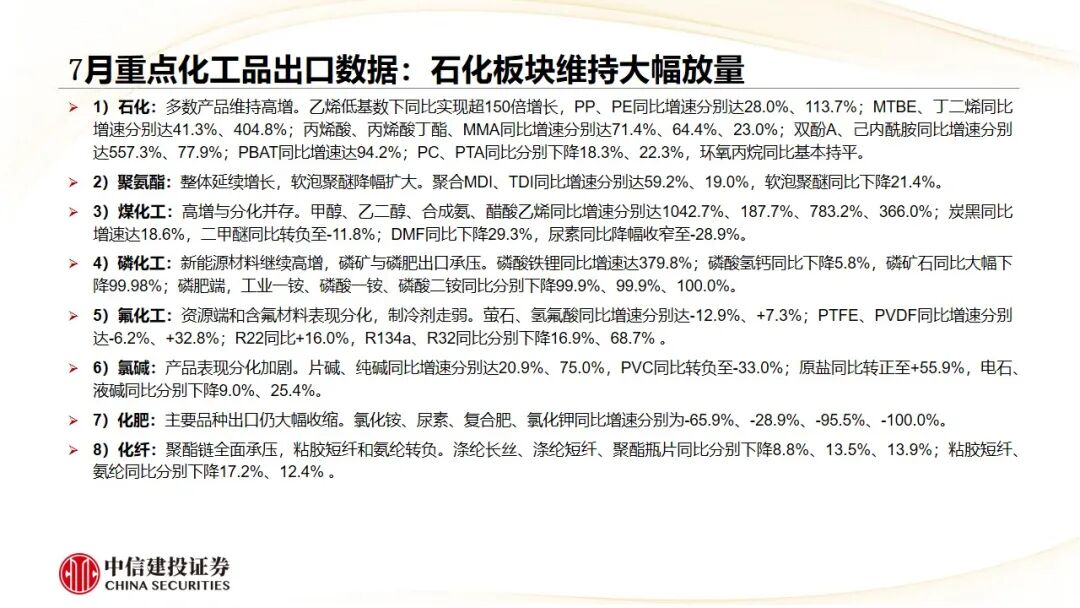
7月石化板块维持大幅放量。
1)石化:多数产品维持高增。乙烯低基数下同比实现超150倍增长,PP、PE同比增速分别达28.0%、113.7%;MTBE、丁二烯同比增速分别达41.3%、404.8%;丙烯酸、丙烯酸丁酯、MMA同比增速分别达71.4%、64.4%、23.0%;双酚A、己内酰胺同比增速分别达557.3%、77.9%;PBAT同比增速达94.2%;PC、PTA同比分别下降18.3%、22.3%,环氧丙烷同比基本持平。
2)聚氨酯:整体延续增长,软泡聚醚降幅扩大。聚合MDI、TDI同比增速分别达59.2%、19.0%,软泡聚醚同比下降21.4%。
3)煤化工:高增与分化并存。甲醇、乙二醇、合成氨、醋酸乙烯同比增速分别达1042.7%、187.7%、783.2%、366.0%;炭黑同比增速达18.6%,二甲醚同比转负至-11.8%;DMF同比下降29.3%,尿素同比降幅收窄至-28.9%。
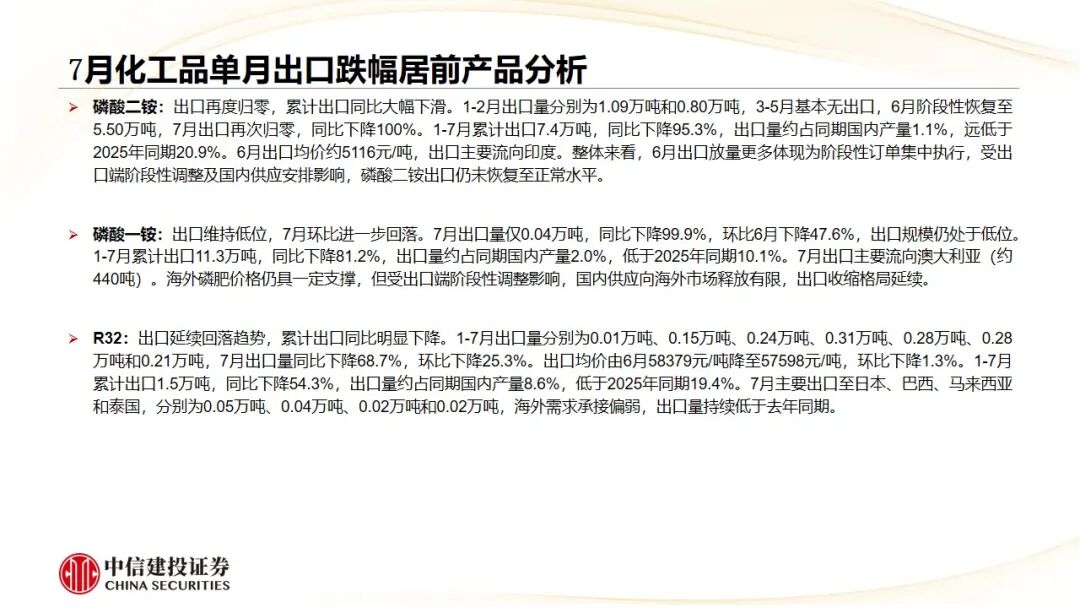
4)磷化工:新能源材料继续高增,磷矿与磷肥出口承压。
5)氟化工:资源端和含氟材料表现分化,制冷剂走弱。
6)氯碱:产品表现分化加剧。片碱、纯碱同比增速分别达20.9%、75.0%,PVC同比转负至-33.0%;原盐同比转正至+55.9%,电石、液碱同比分别下降9.0%、25.4%。
7)化肥:主要品种出口仍大幅收缩。
8)化纤:聚酯链全面承压,粘胶短纤和氨纶转负。
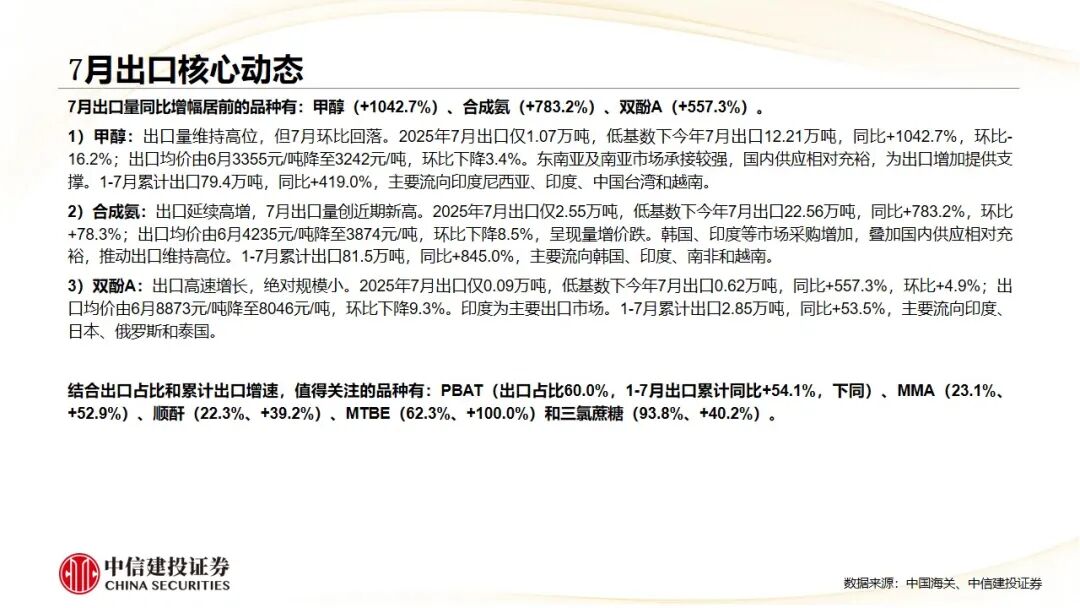
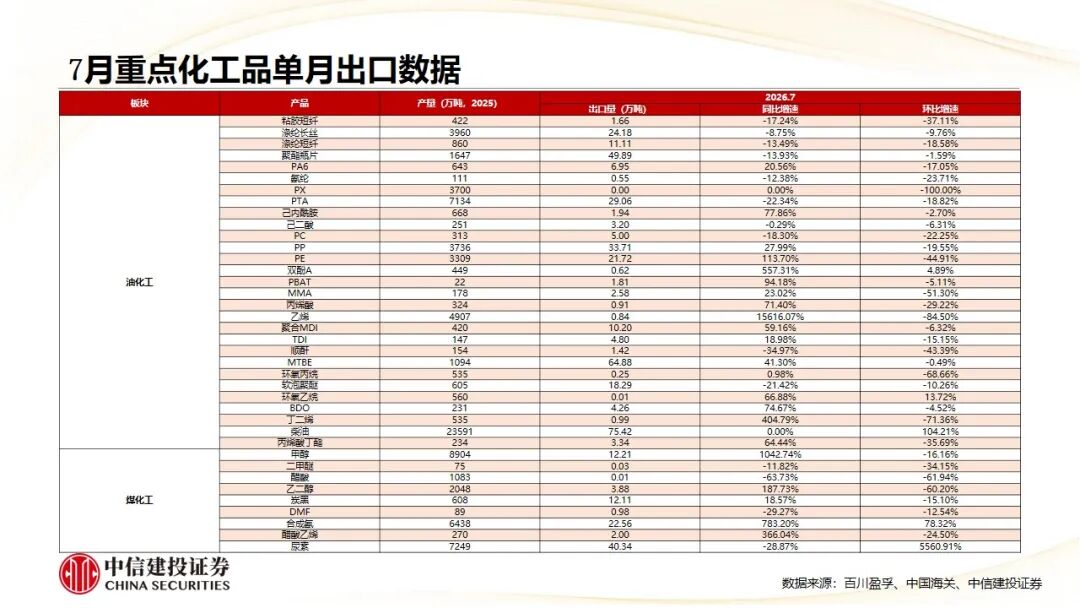
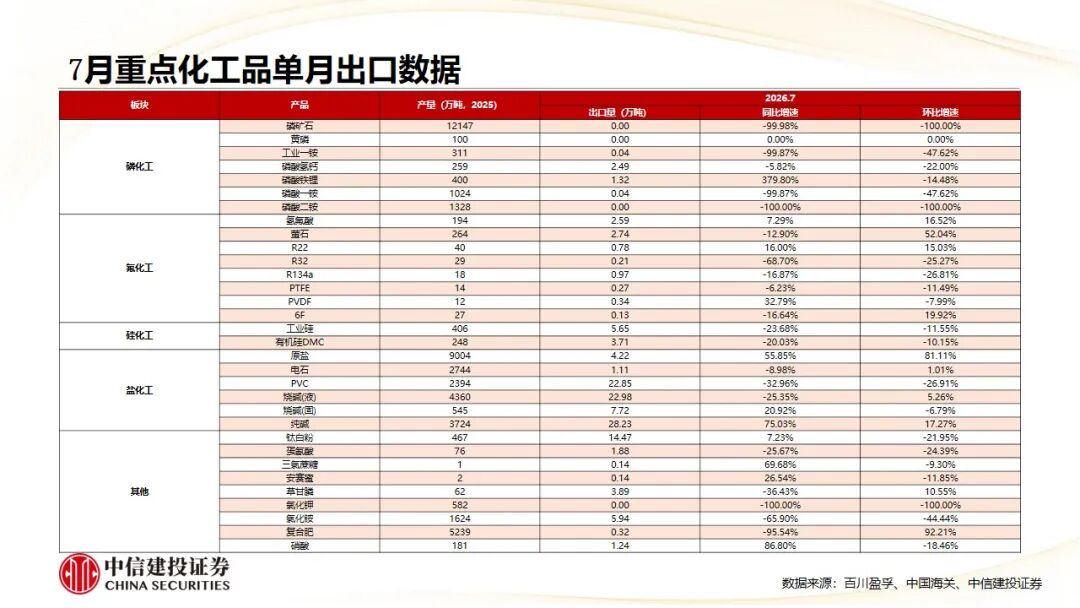
7月出口量同比增幅居前的品种有:甲醇(+1042.7%)、合成氨(+783.2%)、双酚A(+557.3%)。
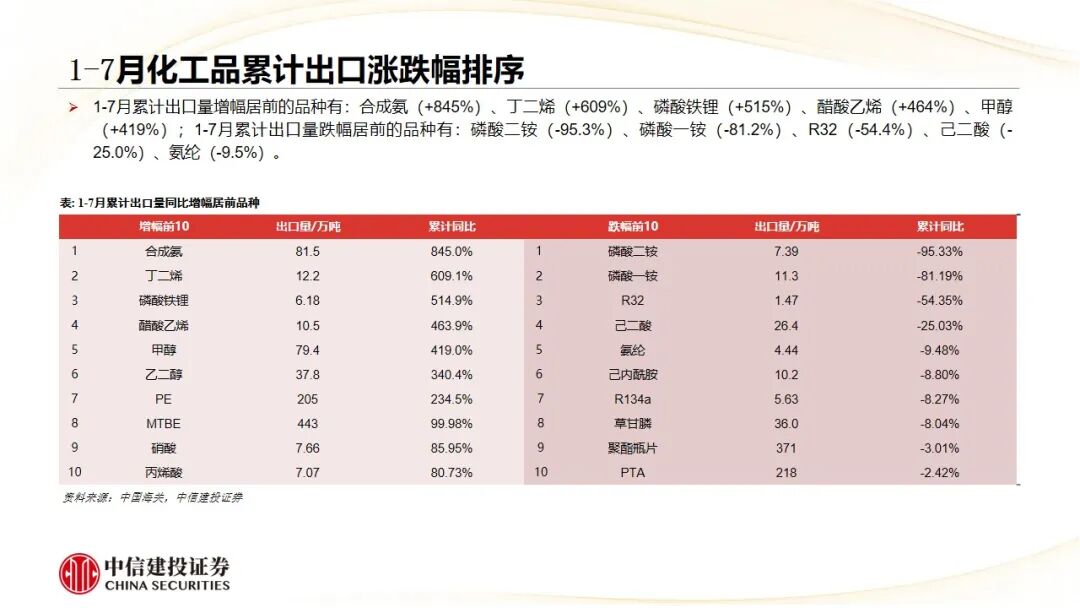
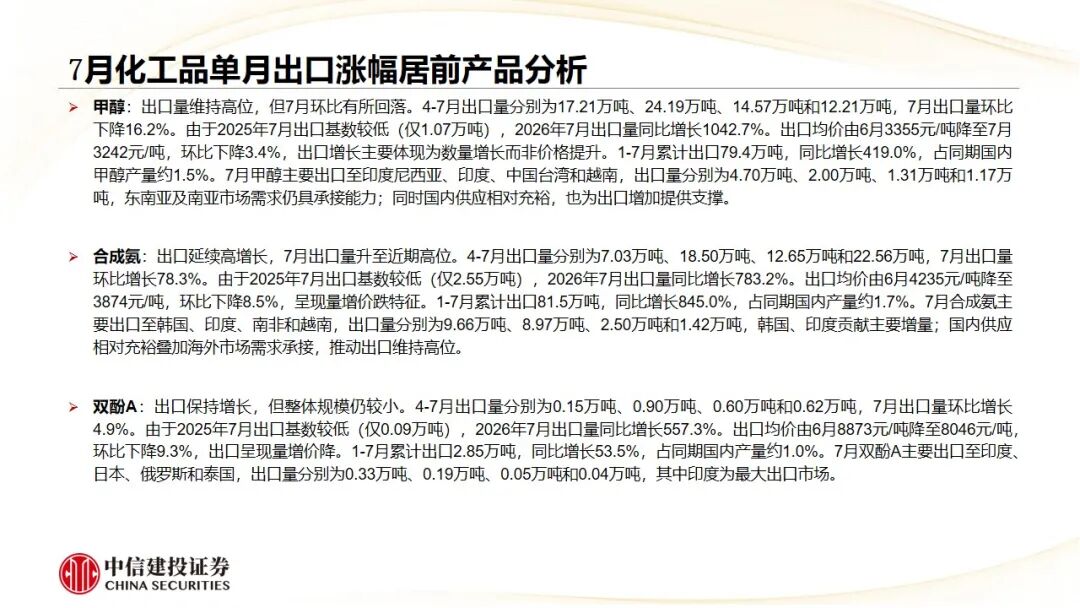
1)甲醇:出口量维持高位,但7月环比回落。2025年7月出口仅1.07万吨,低基数下今年7月出口12.21万吨,同比+1042.7%,环比-16.2%;出口均价由6月3355元/吨降至3242元/吨,环比下降3.4%。东南亚及南亚市场承接较强,国内供应相对充裕,为出口增加提供支撑。1-7月累计出口79.4万吨,同比+419.0%,主要流向印度尼西亚、印度、中国台湾和越南。
2)合成氨:出口延续高增,7月出口量创近期新高。2025年7月出口仅2.55万吨,低基数下今年7月出口22.56万吨,同比+783.2%,环比+78.3%;出口均价由6月4235元/吨降至3874元/吨,环比下降8.5%,呈现量增价跌。韩国、印度等市场采购增加,叠加国内供应相对充裕,推动出口维持高位。1-7月累计出口81.5万吨,同比+845.0%,主要流向韩国、印度、南非和越南。
3)双酚A:出口高速增长,绝对规模小。2025年7月出口仅0.09万吨,低基数下今年7月出口0.62万吨,同比+557.3%,环比+4.9%;出口均价由6月8873元/吨降至8046元/吨,环比下降9.3%。印度为主要出口市场。1-7月累计出口2.85万吨,同比+53.5%,主要流向印度、日本、俄罗斯和泰国。
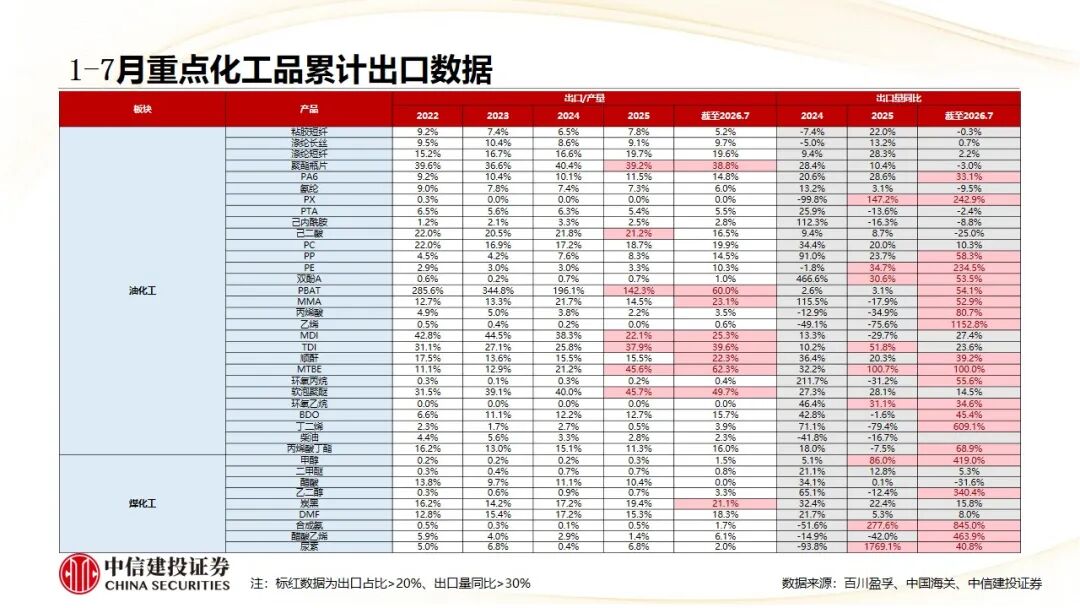
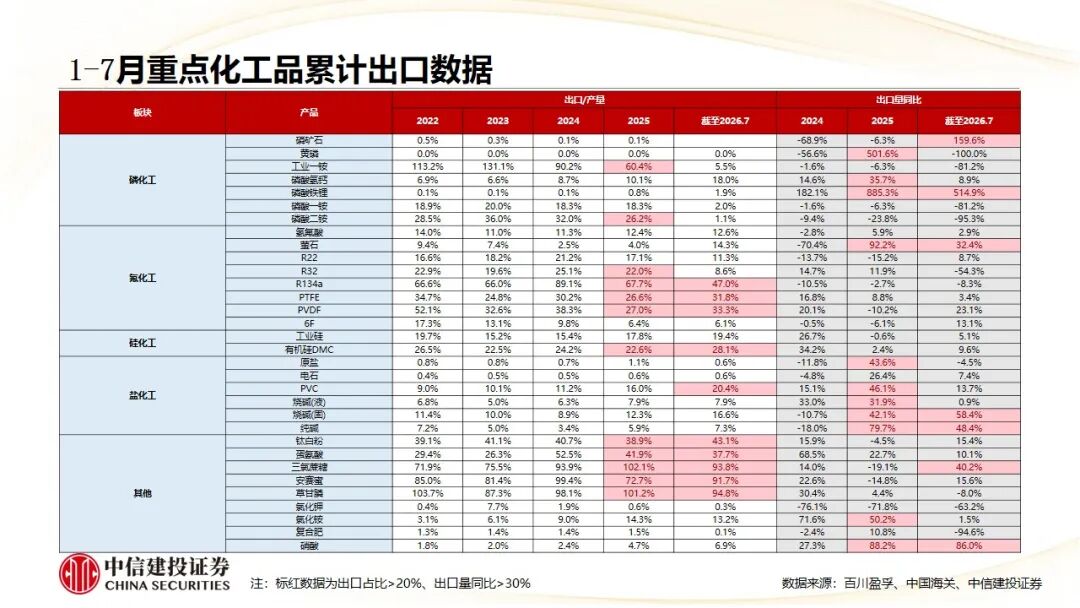
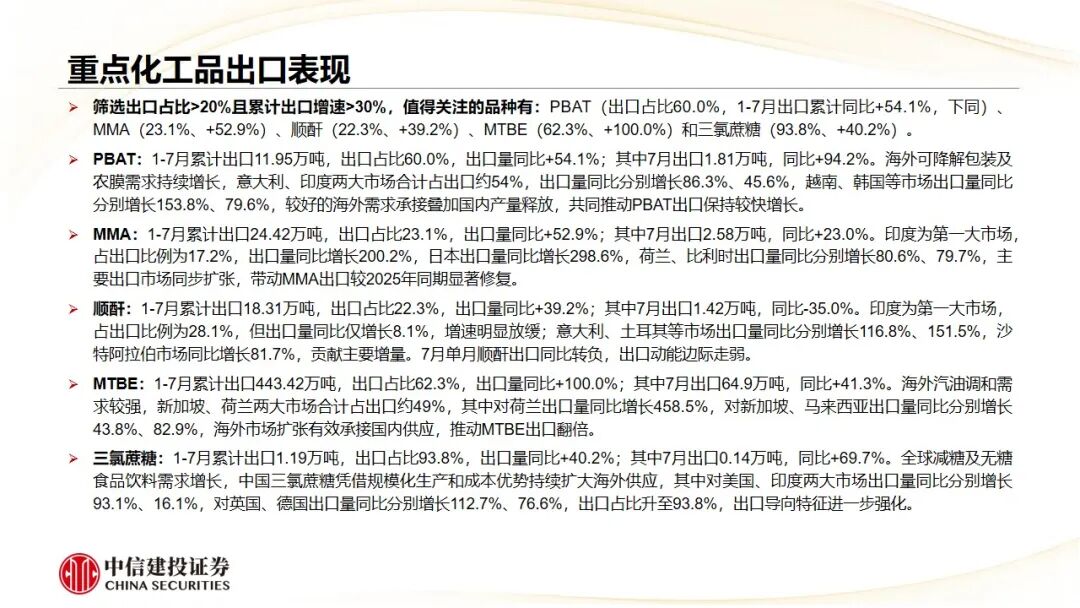
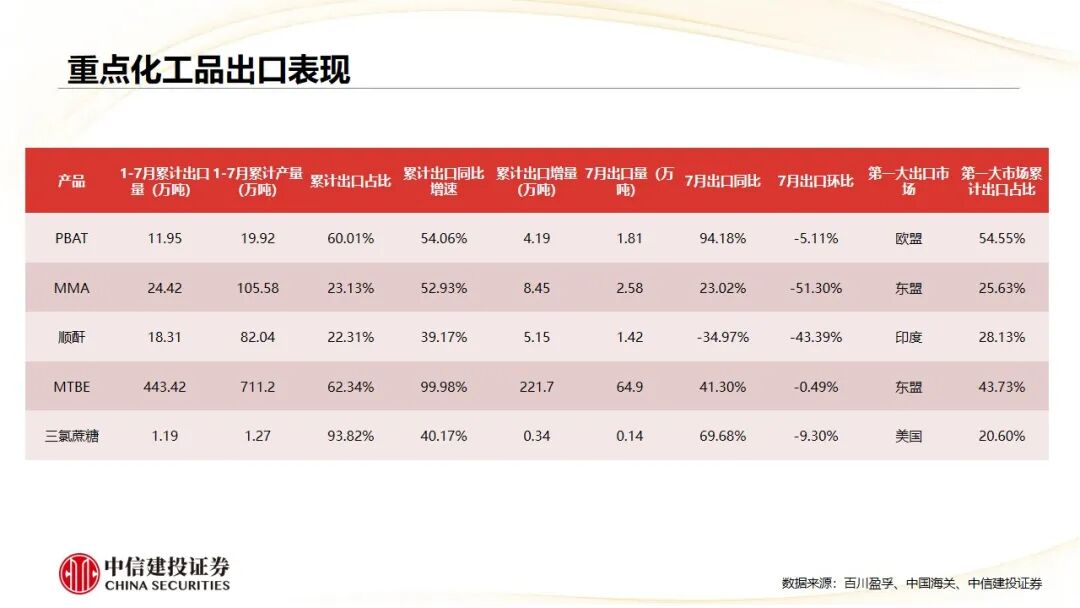
结合出口占比和累计出口增速,值得关注的品种有:PBAT(出口占比60.0%,1-7月出口累计同比+54.1%,下同)、MMA(23.1%、+52.9%)、顺酐(22.3%、+39.2%)、MTBE(62.3%、+100.0%)和三氯蔗糖(93.8%、+40.2%)。
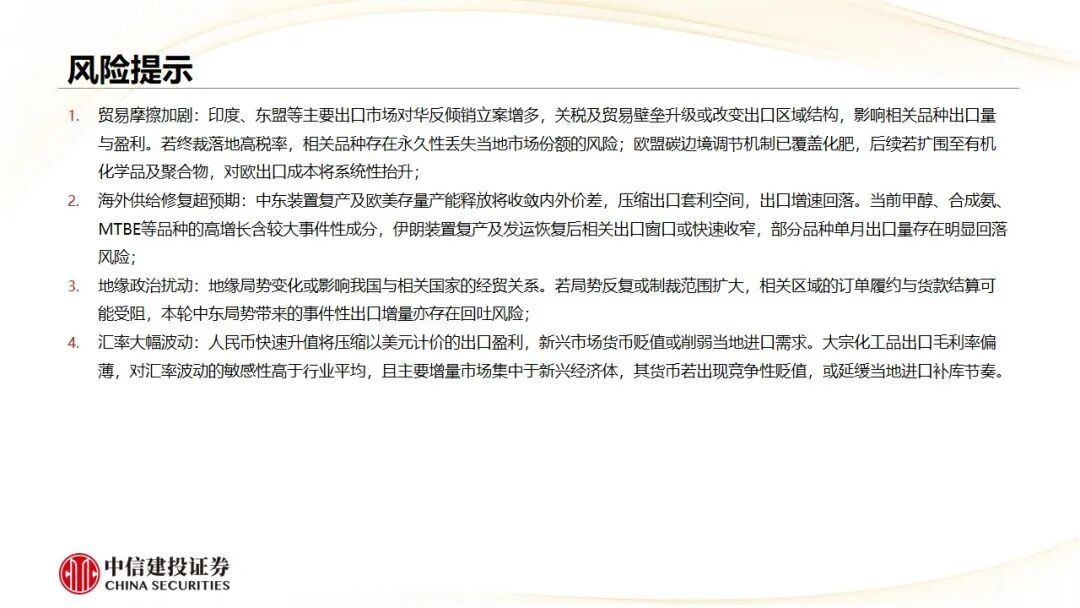
贸易摩擦加剧:印度、东盟等主要出口市场对华反倾销立案增多,关税及贸易壁垒升级或改变出口区域结构,影响相关品种出口量与盈利。若终裁落地高税率,相关品种存在永久性丢失当地市场份额的风险;欧盟碳边境调节机制已覆盖化肥,后续若扩围至有机化学品及聚合物,对欧出口成本将系统性抬升;
海外供给修复超预期:中东装置复产及欧美存量产能释放将收敛内外价差,压缩出口套利空间,出口增速回落。当前甲醇、合成氨、MTBE等品种的高增长含较大事件性成分,伊朗装置复产及发运恢复后相关出口窗口或快速收窄,部分品种单月出口量存在明显回落风险;
地缘政治扰动:地缘局势变化或影响我国与相关国家的经贸关系。若局势反复或制裁范围扩大,相关区域的订单履约与货款结算可能受阻,本轮中东局势带来的事件性出口增量亦存在回吐风险;
汇率大幅波动:人民币快速升值将压缩以美元计价的出口盈利,新兴市场货币贬值或削弱当地进口需求。大宗化工品出口毛利率偏薄,对汇率波动的敏感性高于行业平均,且主要增量市场集中于新兴经济体,其货币若出现竞争性贬值,或延缓当地进口补库节奏。
 杨晖:中信建投研究部石油化工&基础化工首席分析师。清华大学化工学士,日本京都大学经营管理硕士。4年化工实业经验,9年化工行业研究经验。曾任职于西部证券、华创证券研究所。2024年获得证券时报&新财富最佳分析师化工行业第四名,2025年获得证券时报&新财富最佳分析师化工行业第四名。
证券研究报告名称:《7月化工出口数据分析:同比增速放缓,石化板块表现突出》
对外发布时间:2026年8月22日
报告发布机构:中信建投证券股份有限公司
本报告分析师:
杨晖 SAC 编号:S1440525120006
近期热门视频 ]article_adlist-->更多精彩视频,尽在中信建投证券研究视频号,欢迎关注~ ]article_adlist-->
重要提示及免责声明
重要提示:
通过本订阅号发布的观点和信息仅供中信建投证券股份有限公司(下称“中信建投”)客户中符合《证券期货投资者适当性管理办法》规定的机构类专业投资者参考。因本订阅号暂时无法设置访问限制,若您并非中信建投客户中的机构类专业投资者,为控制投资风险,请您请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。对由此给您造成的不便表示诚挚歉意,感谢您的理解与配合!
]article_adlist-->免责声明:本订阅号(微信号:中信建投证券研究)为中信建投证券股份有限公司(下称“中信建投”)研究发展部依法设立、独立运营的唯一官方订阅号。
本订阅号所载内容仅面向符合《证券期货投资者适当性管理办法》规定的机构类专业投资者。中信建投不因任何订阅或接收本订阅号内容的行为而将订阅人视为中信建投的客户。
本订阅号不是中信建投研究报告的发布平台,所载内容均来自于中信建投已正式发布的研究报告或对报告进行的跟踪与解读,订阅者若使用所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生误解。提请订阅者参阅中信建投已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
中信建投对本订阅号所载资料的准确性、可靠性、时效性及完整性不作任何明示或暗示的保证。本订阅号中资料、意见等仅代表来源证券研究报告发布当日的判断,相关研究观点可依据中信建投后续发布的证券研究报告在不发布通知的情形下作出更改。中信建投的销售人员、交易人员以及其他专业人士可能会依据不同假设和标准、采用不同的分析方法而口头或书面发表与本订阅号中资料意见不一致的市场评论和/或观点。
本订阅号发布的内容并非投资决策服务,在任何情形下都不构成对接收本订阅号内容受众的任何投资建议。订阅者应当充分了解各类投资风险,根据自身情况自主做出投资决策并自行承担投资风险。订阅者根据本订阅号内容做出的任何决策与中信建投或相关作者无关。
本订阅号发布的内容仅为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本订阅号发布的全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本订阅号发布的全部或部分内容。版权所有,违者必究。
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
京海配资提示:文章来自网络,不代表本站观点。


